
Piano di rientro
- Cos’è il piano di rientro del fido?
- Quali sono gli aspetti a cui bisogna fare attenzione in un piano di rientro?
- Quali sono le clausole a cui bisogna prestare particolare attenzione in un piano di rientro?
- Quali sono gli aspetti pregiudizievoli del piano di rientro del fido?
- Quali sono le alternative al piano di rientro?
- Perché la banca pretende il rilascio di una cambiale in bianco col piano di rientro?
- Posso contestare un piano di rientro nonostante le ricognizioni di debito e tutte le altre dichiarazioni sottoscritte in favore della banca creditrice?
Cos’è il piano di rientro del fido?
Il Piano di rientro è comunemente utilizzato in ambito bancario per sanare posizioni problematiche, la maggior parte delle quali nasce da esposizioni debitorie originate da affidamenti in conto corrente.
Nella pratica accade che la banca non permette di utilizzare il fido, ma consente al cliente di rientrare mediante versamenti che riducono gradualmente l’esposizione debitoria fino alla completa estinzione del saldo debitore.
I fattori per cui si creano tensioni finanziarie tra la banca ed il cliente possono essere molteplici. Un piano di rientro può essere visto dal cliente come l’unica soluzione possibile per evitare la immediata revoca del fido in un certo momento.
Quindi quando la banca concede il rientro, il correntista è portato a valutare positivamente questa circostanza ed evita di analizzare le possibili criticità proprie della disciplina contrattuale che accompagna il piano di rientro.
Quali sono gli aspetti a cui bisogna fare attenzione in un piano di rientro?
Partiamo col dire, che quando ci si trova a discutere con la banca del rientro del fido, il rapporto è oramai deteriorato quindi il correntista non ha grandi possibilità di negoziare, se non su pochi e marginali aspetti. In questi casi il potere contrattuale del cliente è scarso o nullo.
Chiariti questi aspetti, è evidente, che al momento della stipula di un piano di rientro la principale finalità del correntista è quella di poter prendere tempo e allo stesso tempo di ridurre l’esposizione debitoria, gradualmente, per evitare di avere un problema più grande, come un decreto ingiuntivo ed il coinvolgimento dei garanti in azioni per il recupero coatto del credito.
È ovvio, che considerando tutte queste circostanze il cliente sarà predisposto ad accettare qualsiasi patto senza negoziare o discutere più di tanto le condizioni del rientro.
Quali sono le clausole a cui bisogna prestare particolare attenzione in un piano di rientro?
La prima e più importante premessa presente in qualunque piano di rientro è costituita dalla ricognizione del debito, cioè, l’affermazione attraverso la quale il cliente si dichiara debitore dell’importo indicato come saldo passivo del conto.
Oltre a questa ammissione nel piano è presente anche la dichiarazione con la quale il cliente dà atto che le condizioni contrattuali, come tassi ultra legali, commissioni sull’affidamento, spese ed ogni altro onere addebitato dalla banca, sono sempre stati convenuti a norma di legge.
A queste affermazioni del cliente generalmente seguono le clausole che disciplinano le modalità e le condizioni del rientro. Il pagamento del debito può avvenire in diversi modi, i più diffusi sono costituiti dall’impegno del correntista a versare un certo importo mensile, o alla pattuizione della progressiva riduzione periodica dell’affidamento secondo limiti predeterminati per iscritto. In quest’ultimo caso, che è anche il più frequente, il correntista per essere nel limite del fido e non incorrere in una revoca con contestuale ed immediato rientro deve versare le somme necessarie entro la scadenza di ogni riduzione periodica del fido.
Quali sono gli aspetti pregiudizievoli del piano di rientro del fido?
Primo aspetto pregiudizievole: il conto in essere che continua a produrre competenze
Il primo è costituito dal fatto che se il conto resta aperto, ma anche se viene acceso un conto tecnico dedicato al rientro, sarà produttivo di interessi, commissioni e spese. Pertanto se il rientro prevede il versamento di un certo importo periodico, a quell’importo occorrerà aggiungere anche gli addebiti scaturenti dal calcolo delle competenze bancarie appena enumerate.
È importante sapere che il piano di rientro, normalmente, è disciplinato allo stesso modo dell’apertura di credito, quindi è riconosciuta alla banca la possibilità di variare le condizioni in senso sfavorevole al correntista secondo quanto prevede l’art. 118 TUB.
Secondo aspetto pregiudizievole: evitare sconfinamenti del fido
Il secondo aspetto, a cui prestare attenzione, è dato dal fatto che il rientro comporta la concessione di un nuovo fido a scadenza o la riduzione progressiva del fido esistente con scadenze predeterminate, quindi occorre restare entro il limite del fido concesso per evitare eventuali debordi, a causa dei quali la banca può revocare il fido indicato nel piano di rientro e procedere all’immediata richiesta di pagamento dell’intero debito residuo. Infatti, la banca, sull’assunto che il debitore non rispetta le scadenze ed i termini previsti dal accordi per il pagamento graduale del debito, può far decadere il correntista dalla dilazione concessa e chiedere l’immediato pagamento dell’importo di cui il cliente si è riconosciuto debitore, o di quel che residua dell’originario debito.
Considerati questi due aspetti è evidente che il cliente è esposto sia al fatto che la banca può variare le condizioni, sia al fatto che può revocare il fido concesso con il piano di rientro chiedendo immediatamente l’intero importo, o quello inferiore, di cui il correntista si è dichiarato debitore.
In tutti i casi in cui è necessario rientrare del fido vi è una tensione finanziaria più o meno grave, è evidente che solo nei casi più lievi la banca accetta o consente un pagamento progressivo del debito. In tutti i casi la situazione è considerata più o meno rischiosa per la banca, da qui consegue un tasso di interesse più alto ed in generale l’applicazione di condizioni meno favorevoli per il cliente. Infatti, con l’aumentare del rischio aumenta anche il costo del credito.
Quali sono le alternative al piano di rientro?
Trasformare il saldo passivo del conto in un finanziamento chirografario, con le medesime garanzie offerte nel piano di rientro è una soluzione. Ma è evidente che una soluzione di questo tipo non è sempre nelle corde degli istituti di credito, che preferiscono avere meno ostacoli possibile e vedere massimizzato e soddisfatto il proprio credito.
Perché la banca pretende il rilascio di una cambiale in bianco col piano di rientro?
Il piano di rientro può anche essere l’occasione per la banca di acquisire nuove ed ulteriori garanzie rispetto a quelle già in essere.
Una prassi diffusa è quella di consegnare una cambiale in bianco. Questo consente alla banca di velocizzare e snellire la procedura di recupero coatto del credito. Infatti, se mantenendo aperto il conto corrente occorre procedere a chiedere al tribunale l’ingiunzione di pagamento, predisponendo e depositando una prova scritta idonea secondo l’art. 50 TUB, con la cambiale la procedura è più semplice.
La cambiale infatti può essere riempita e presentata per il pagamento, a questo punto possono accedere due cose, e cioè: la banca riceve il pagamento; oppure, in mancanza di pagamento è levato il protesto. Con il protesto la cambiale diviene titolo esecutivo mediante il quale, con la notifica dell’atto di precetto, ha inizio il procedimento di esecuzione. È evidente che la consegna della cambiale agevola molto la procedura di riscossione coatta del credito da parte della banca.
Quindi, se si è nella condizione di dover sottoscrivere un piano di rientro con la banca, è molto importante valutare anche questa circostanza.
Posso contestare un piano di rientro nonostante le ricognizioni di debito e tutte le altre dichiarazioni sottoscritte in favore della banca creditrice?
La risposta è positiva, ma entro certi limiti.
Più precisamente, occorre considerare che se il credito riconosciuto a favore della banca è viziato da addebiti illegittimi derivanti dall’applicazione di contratti o di clausole nulle o in assenza dei contratti, queste illegittimità si ripercuotono anche sul piano di rientro e sono destinate a travolgerlo.
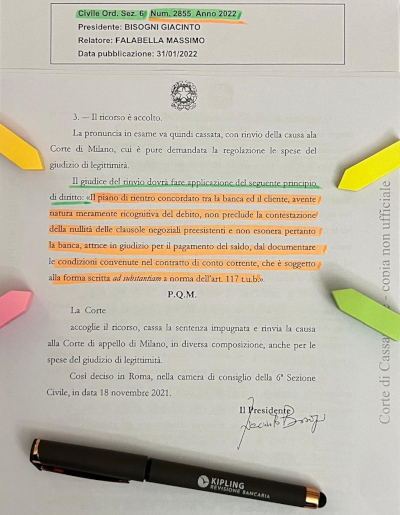
A riguardo c’è l’Ordinanza della Cassazione n° 2855/22 che chiarisce come il piano di rientro concordato tra banca e cliente non preclude la contestazione delle clausole contrattuali e non esonera la banca dal fatto di dover documentare l’avvenuta pattuizione per iscritto delle condizioni applicate al rapporto di apertura di credito a norma dell’art. 117 TUB.
La Cassazione con l’Ordinanza 2855 del 31 gennaio 2022 consente al correntista di superare la ricognizione di debito posta in essere in favore dell’istituto di credito e l’impossibilità per la banca di sottrarsi all’onere di fornire i contratti e documentare la legittimità della propria condotta. Questo principio è importante perché consente di accertare, ove esistenti, gli illeciti perpetrati ai danni del correntista, che altrimenti verrebbero coperti dalle dichiarazioni rese in sede di rientro precludendo le attività di difesa del correntista.